
Een bedrijf gaat niet failliet omdat het verlies maakt. Het gaat failliet omdat het zijn facturen niet meer kan betalen. Dat overkomt ook ondernemingen met een vol orderboek en mooie winstcijfers.
België telde in 2025: 11.681 faillissementen, het hoogste aantal van de voorbije tien jaar (Statbel). Voor 2026 rekent UNIZO op ongeveer 12.000 faillissementen bij kmo’s alleen al (UNIZO, 4 september 2026). De ondernemersorganisatie wijst op dunne buffers: één betaling die uitblijft of één klant die wegvalt, en er is meteen een liquiditeitsprobleem.
Achter veel van die dossiers zit geen slecht product en geen gebrek aan klanten. Er zit een bankrekening achter die op het verkeerde moment leeg was. In deze blog lees je hoe dat komt, waarom je bank liever vroeg dan laat van je hoort, en hoe je een cashdip maanden vooraf ziet aankomen.
Winst staat in je resultatenrekening. Cash staat op je bankrekening. Tussen die twee zit tijd, en net daar loopt het mis.
Je boekt omzet op het moment dat je factureert, niet wanneer je klant betaalt. Je kosten volgen een ander ritme: lonen elke maand, btw per maand of kwartaal, vakantiegeld in het voorjaar, de eindejaarspremie in december. En een aantal uitgaven zie je zelfs nooit in je winst terug, zoals de kapitaalaflossing van een lening, de aankoop van een machine of de btw die je doorstort.
Een voorbeeld. Een bedrijf factureert in juni 150.000 euro en boekt die maand 20.000 euro winst. De grootste klant betaalt echter pas na 60 dagen, dus er komt maar 60.000 euro binnen.
| Juni, in euro | Bedrag |
|---|---|
| Banksaldo begin van de maand | 40.000 |
| Ontvangen van klanten | + 60.000 |
| Lonen en RSZ | − 45.000 |
| Vakantiegeld | − 20.000 |
| Btw-afdracht | − 30.000 |
| Leveranciers | − 25.000 |
| Banksaldo einde van de maand | − 20.000 |
Winstgevend op papier, 20.000 euro onder nul op de bank. Niemand heeft iets fout gedaan. Het geld zit gewoon nog bij de klant.
Dat is ook hoe de wet ernaar kijkt. Een onderneming is failliet wanneer ze op duurzame wijze heeft opgehouden te betalen en haar krediet geschokt is (artikel XX.99 van het Wetboek van economisch recht). Over winst of verlies zegt die definitie niets. Het gaat over kunnen betalen.
Je boekhouding kijkt achteruit. Ze vertelt je correct wat er vorige maand of vorig kwartaal gebeurd is. Ze vertelt je niet wat er over zes weken op je rekening staat.
De meeste ondernemers vullen dat gat op met buikgevoel, een blik op het banksaldo of een Excel die iemand ooit gebouwd heeft. Dat werkt tot het niet meer werkt:
Geen van die vier punten is uitzonderlijk. Ze zijn allemaal voorspelbaar, op voorwaarde dat je vooruit kijkt.
Een cashdip is op zich geen drama. Bijna elk gezond bedrijf heeft er af en toe een. Het verschil zit in het moment waarop je hem ziet.
Stap je drie maanden vooraf naar je bank met een prognose, dan voer je een zakelijk gesprek. Je toont wanneer het saldo zakt, hoe diep, en wanneer het weer herstelt. Je bankier ziet een ondernemer die zijn cijfers beheerst, en heeft tijd om een dossier op te bouwen. Een tijdelijke verhoging van je kaskrediet, een straight loan of een herschikking van aflossingen zijn dan gewone opties.
Bel je om vijf voor twaalf, dan ligt alles anders. De lonen moeten vrijdag weg en je vraagt een beslissing in dagen in plaats van weken. De hoogdringendheid zelf is voor een bank al een signaal dat het overzicht ontbreekt. Je onderhandelt zonder marge, en dat betaal je in voorwaarden, in waarborgen of met een nee.
Tijd geeft je ook andere hefbomen dan de bank:
Al die oplossingen hebben één ding gemeen: ze werken alleen als je er vroeg genoeg aan begint.
Een bruikbare cashflowplanning beantwoordt drie vragen:
En ze moet actueel zijn zonder dat iemand er elke week een halve dag aan werkt. Een planning die je met de hand moet bijhouden, wordt net niet bijgehouden in de drukke weken waarin je ze het hardst nodig hebt.
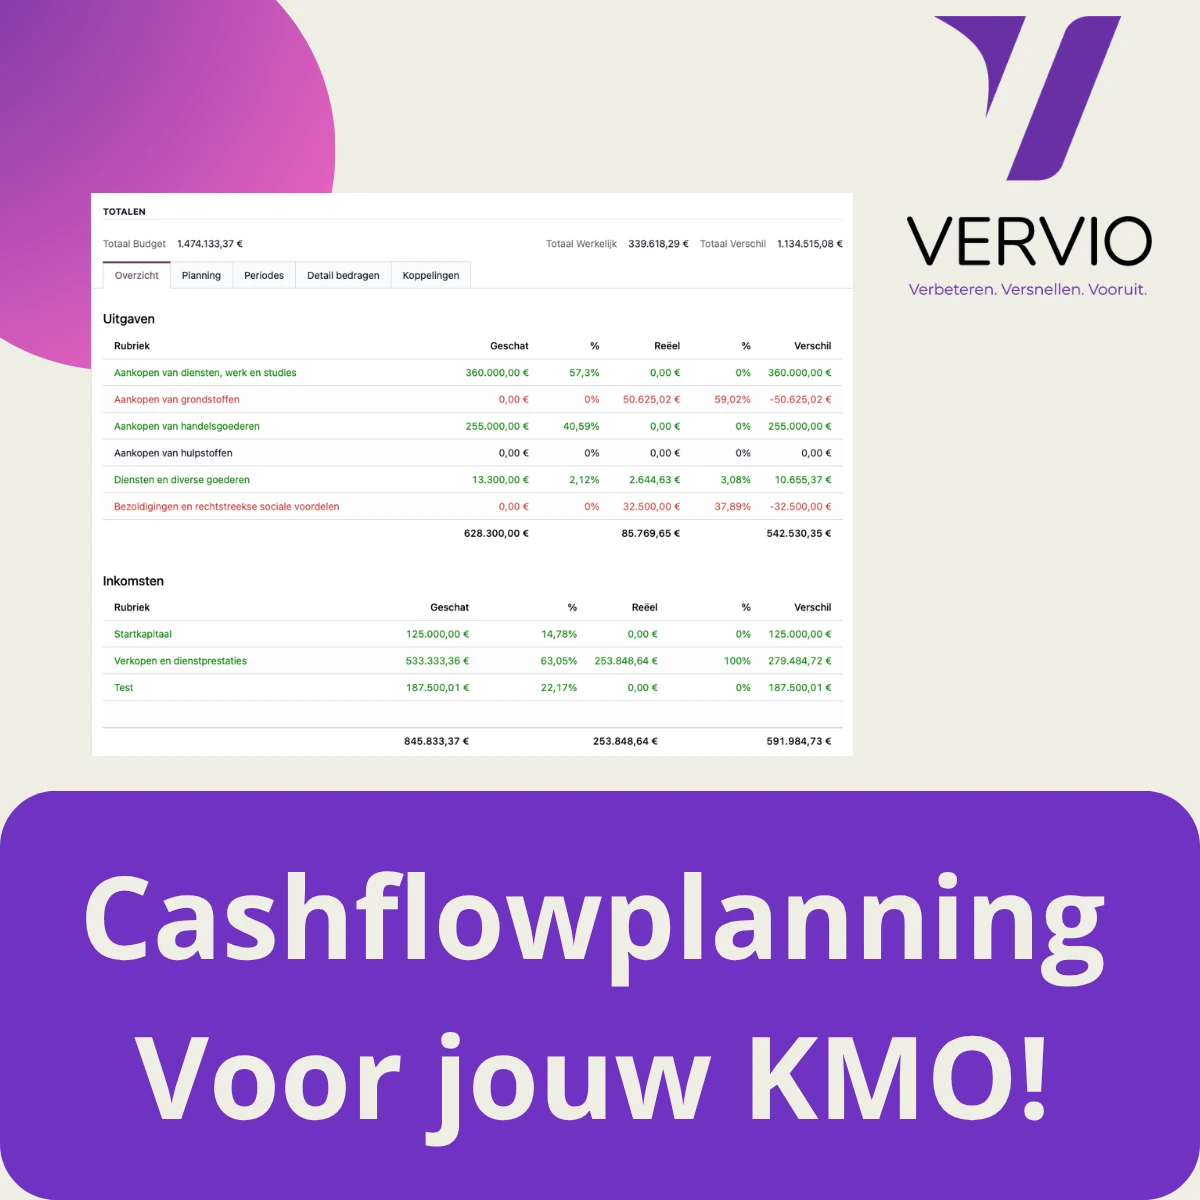
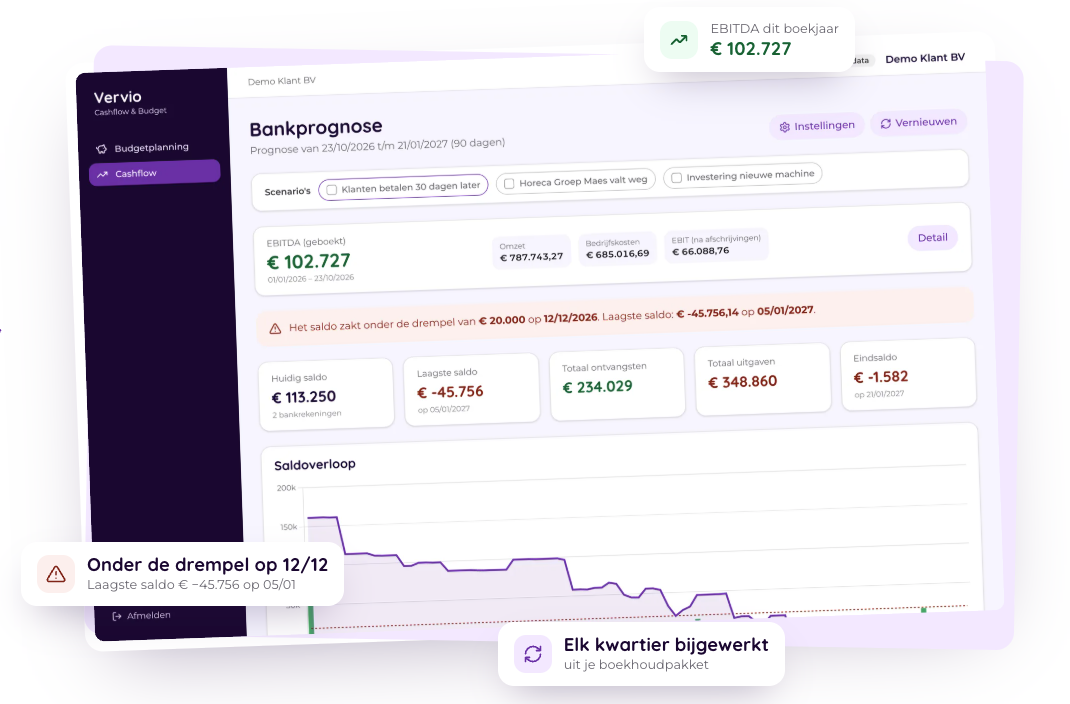
Precies daarvoor hebben we Vervio Cashflow & Budget gebouwd. Het platform haalt de cijfers uit je boekhoudpakket, legt ze naast je budget en voorspelt je banksaldo dag per dag, tot een jaar vooruit.
Je boekhouding blijft waar ze is. Het platform koppelt met Odoo, Silverfin en Yuki, andere pakketten in overleg. De toegang is alleen-lezen: we schrijven niets naar je boekhouding. Je data staat strikt gescheiden per klant, op servers in de EU.
Je betaalt per bedrijf, niet per gebruiker. Je zaakvoerder, je financieel verantwoordelijke en je boekhouder kijken dus zonder meerkost mee naar dezelfde cijfers.
Winst vertelt je of je bedrijf gezond is. Cash bepaalt of het de volgende maand haalt. Wie zijn saldo maanden vooruit kent, belt zijn bank op een rustig moment, met cijfers in de hand en met opties op tafel.
Wil je zien hoe dat er voor jouw bedrijf uitziet? Vraag een demo aan. We richten de omgeving voor je in, je hoeft niets te installeren.
Blijf op de hoogte van de laatste trends in ERP en procesoptimalisatie.